12 minutos para ler
O Simples Nacional continua sendo um dos regimes tributários mais utilizados por micro e pequenas empresas no Brasil. Mas reconhecer as vantagens e desvantagens do Simples Nacional para uma boa escolha é outra história.
Criado para simplificar o pagamento de impostos, ele unifica diversos tributos em uma única guia mensal, o DAS (Documento de Arrecadação do Simples Nacional), e reduz a burocracia. Mas, como todo regime tributário, ele tem vantagens e desvantagens, que precisam ser analisadas de acordo com o perfil de cada empresa.
Arraste a barra para comparar
UMA NOVA FORMA DE FAZER CONTABILIDADE
Contador, você não precisa de um sistema antigo e complexo!
Precisa de uma plataforma que resolva exatamente os problemas do seu escritório, sem módulos desnecessários, sem complexidade e sem pagar pelo que nunca vai usar!
TESTE GRÁTIS
Conheça uma nova forma de fazer contabilidade
Preencha o formulário e descubra como simplificar a rotina do seu escritório.
Então, confira:
Navegação
Índice do Artigo
O que é o Simples Nacional?
O Simples Nacional é um regime tributário voltado para o MEI (Microempreendedor Individual), as Microempresas (ME) e as Empresas de Pequeno Porte (EPP). Ele permite a unificação de tributos federais, estaduais e municipais, como:
- IRPJ (Imposto de Renda da Pessoa Jurídica);
- CSLL (Contribuição Social sobre o Lucro Líquido);
- PIS e COFINS;
- ICMS (Imposto sobre Circulação de Mercadorias e Serviços);
- ISS (Imposto sobre Serviços);
- Parte do INSS patronal.
O objetivo do regime tributário Simples Nacional é simplificar a rotina fiscal, reduzir custos contábeis e facilitar o acesso ao crédito e à formalização.
Como funciona o cálculo do Simples Nacional?
Em primeiro lugar, a forma como ocorre o cálculo do Simples Nacional no Brasil em 2026 segue a mesma lógica geral dos anos anteriores, com atualizações nas tabelas de faixas e regras de faturamento para esse ano-calendário.
Ou seja, como os tributos são apurados e pagos pelas micro e pequenas empresas optantes pelo regime unificado do Simples Nacional. Em seguida, veja as etapas para realizar o cálculo:
1. Base do cálculo — Receita Bruta Acumulada (RBT12)
O principal ponto de partida para calcular o imposto é a RBT12, que é a receita bruta acumulada dos últimos 12 meses.
A fim de determinar a faixa em que a empresa se enquadra, soma-se o faturamento dos últimos 12 meses completos. Assim, tal soma do RBT12 define qual faixa e qual alíquota nominal será aplicada para o cálculo do imposto.
2. Tabelas de Faixas e Alíquotas
O Simples Nacional possui tabelas progressivas por anexos (I a V), cada uma com faixas de receita e alíquotas nominais diferentes.
Por exemplo, a tabela do Anexo III (comum para serviços) em 2026 é:
| Faixa | Receita Bruta 12 meses | Alíquota Nominal | Parcela a Deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 6,00% | — |
| 2ª | R$180.000,01 – 360.000 | 11,20% | R$ 9.360,00 |
| 3ª | R$360.000,01 – 720.000 | 13,50% | R$ 17.640,00 |
| 4ª | R$720.000,01 – 1.800.000 | 16,00% | R$ 35.640,00 |
| 5ª | R$1.800.000,01 – 3.600.000 | 21,00% | R$ 125.640,00 |
| 6ª | R$3.600.000,01 – 4.800.000 | 33,00% | R$ 648.000,00 |
Para outras atividades (como comércio, indústria, serviços especializados) as alíquotas nominais e faixas mudam conforme o anexo aplicável.
⚠️ Importante em 2026: Se a RBT12 ultrapassar R$ 3,6 milhões, a empresa ainda permanece no regime, mas ICMS ou ISS podem ser pagos fora do DAS, com regras específicas.
3. Cálculo da alíquota efetiva
Não basta apenas olhar a alíquota nominal da tabela: usa-se uma fórmula para encontrar a alíquota efetiva que vai incidir sobre o faturamento mensal:
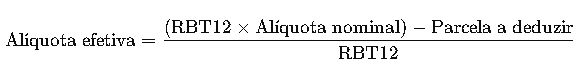
Depois de obter essa alíquota, basta aplicá-la sobre o valor do faturamento do mês para calcular quanto será pago no DAS.
Então, se a empresa do Anexo III teve RBT12 de R$ 200.000,00:
- Localiza-se na 2ª faixa (11,20% e dedução de R$ 9.360).
- Calcula-se a alíquota efetiva:
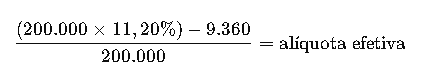
- Aplica-se esse percentual no faturamento do mês para saber quanto pagar de imposto no DAS.
4. Fator R
Para algumas atividades de serviços (especialmente os enquadrados nos Anexos III e V), existe o Fator R, que é a relação entre folha de salários + pró-labore e a receita bruta.
- Se o Fator R for ≥ 28%, a empresa pode enquadrar-se no Anexo III (alíquotas menores).
- Se for menor, fica no Anexo V (alíquota inicial mais alta).
Este critério faz com que empresas que pagam mais salários proporcionalmente tenham tributos menores.
5. Limites e efeitos no cálculo
Para 2026 o limite de receita para continuar no Simples é R$ 4,8 milhões/ano (RBT12). Por outro lado, o sublimite é de R$ 3,6 milhões, acima desse valor ICMS/ISS podem sair do DAS.
6. Pagamento mensal
O valor do imposto é pago mensalmente via DAS, com base na receita mensal, mas calculado via a alíquota efetiva obtida pela média dos últimos 12 meses.
Vantagens do Simples Nacional em 2026
1. Pagamento unificado de impostos
A empresa paga todos os tributos em uma única guia mensal (DAS), simplificando o controle financeiro e reduzindo o risco de atrasos ou multas.
Só para ilustrar: Uma loja de roupas que antes pagava IRPJ, PIS, COFINS, ICMS e ISS em guias separadas passa a recolher tudo em uma única guia, economizando tempo e evitando erros.
2. Menos burocracia e contabilidade simplificada
O regime exige menos obrigações acessórias, comparado ao Lucro Presumido ou Lucro Real.
Considere: Um pequeno escritório de contabilidade consegue reduzir a quantidade de declarações e simplificar a escrituração fiscal.
3. Possível redução da carga tributária
Para muitas empresas, especialmente as com folha de pagamento relevante, o Simples pode resultar em impostos menores do que outros regimes.
Sendo assim, suponha que: uma padaria com faturamento anual de R$ 600 mil paga uma alíquota efetiva menor no Simples do que pagaria no Lucro Presumido.
4. Economia nos encargos trabalhistas
Parte do INSS patronal já está incluído no DAS, reduzindo o custo de contratação. Desse modo, imagine que uma empresa de limpeza com 10 funcionários gasta menos em encargos sociais, porque parte já está incluída no DAS.
5. Facilidade de acesso ao crédito
Empresas do Simples têm mais facilidade para obter empréstimos, com dispensa de certidões negativas e possibilidade de parcelamento de débitos em até 60 meses.
6. Incentivos legais e licitações
Micro e pequenas empresas têm tratamento favorecido em licitações públicas, o que aumenta suas chances de contratos com órgãos governamentais.
7. CNPJ único e cadastro simplificado
O mesmo CNPJ serve para registro em todos os órgãos (federal, estadual e municipal), evitando múltiplos cadastros.
8. Possibilidade de unir forças com outras empresas
O regime permite a formação de SPE (Sociedade de Propósito Específico) e consórcios, facilitando compras coletivas ou vendas em conjunto.
Desvantagens do Simples Nacional em 2026
1. Impostos calculados sobre faturamento, não lucro
Mesmo que a empresa tenha prejuízo em determinado mês, o imposto é calculado sobre a receita bruta, podendo pesar no caixa. Portanto, um restaurante que teve prejuízo em baixa temporada ainda pagará impostos sobre o faturamento recebido.
2. Limite de faturamento
O teto anual para permanecer no Simples é de R$ 4,8 milhões. Ultrapassar esse limite obriga a migração para outro regime. Para exportações, há um limite adicional e separado de R$ 4,8 milhões.
3. Restrições de atividades
Desde a LC 147/2014, profissões regulamentadas por conselho de classe também podem optar pelo Simples, por exemplo:
- Advocacia (Anexo IV);
- Medicina, psicologia e engenharia (Anexo III ou V, conforme o Fator R);
- Corretagem de seguros (Anexo III).
Já entre as atividades vedadas (LC 123/2006, art. 17) estão, por exemplo: bancos e demais instituições financeiras, factoring, cessão ou locação de mão de obra (exceto vigilância, limpeza e construção) e geração ou distribuição de energia elétrica.
FEITO PARA O SIMPLES NACIONAL
Somos especialistas em Simples Nacional. Não em complexidade!
Teste a plataforma desenvolvida para quem atende empresas do Simples Nacional, reunindo as ferramentas essenciais para uma rotina mais produtiva e eficiente.
TESTE GRÁTIS
Conheça a é-Simples
Preencha o formulário e conheça uma plataforma feita para simplificar a rotina do seu escritório.
4. Sem geração de créditos fiscais
O cliente do Lucro Real pode tomar crédito integral de PIS/Cofins nas compras de optante do Simples (até 2026). O crédito de ICMS é permitido no percentual informado na nota (art. 23, §1º). A partir de 2027, o cliente toma crédito de IBS/CBS igual ao valor pago no DAS, ou integral se o fornecedor optar pelo regime regular.
Isso pode impactar clientes que são empresas no Lucro Real ou Presumido, pois eles normalmente usam créditos desses tributos para reduzir o imposto a pagar.
Portanto, mesmo que a empresa do Simples pague menos imposto, seus clientes podem ter menos benefícios fiscais ao comprar dela.
Enfim, uma distribuidora de produtos eletrônicos que vende para grandes empresas pode ser menos competitiva, pois seus clientes não recuperam créditos de ICMS.
5. Alíquotas podem ser elevadas para alguns setores
Negócios com margens altas e poucos custos operacionais, especialmente serviços do Anexo V, podem enfrentar alíquotas maiores que no Lucro Presumido.
6. Substituição tributária
Empresas que comercializam produtos sujeitos à substituição tributária podem pagar ICMS em duplicidade, aumentando o custo e reduzindo a margem de lucro.
7. Risco de desenquadramento
Débitos fiscais, faturamento acima do limite ou atividade irregular podem gerar exclusão automática do regime, dificultando o retorno.
Tabelas Comparativas entre Regimes
Abaixo confira uma tabela comparativa prática mostrando diferentes faixas de faturamento em 2026, comparando Simples Nacional X Lucro Presumido para uma empresa de serviços com 2 funcionários (salário médio R$ 2.000/mês).
Premissas
- Atividade: serviços sujeitos ao Fator R (Anexo III ou V do Simples Nacional), sem pró-labore, para simplificar
- Folha de pagamento: 2 funcionários × R$ 2.000/mês = R$ 48.000/ano; com FGTS (8%), a folha do Fator R é de R$ 51.840/ano
- Fator R abaixo de 28% em todas as faixas (17,3% em R$ 300 mil) → a empresa fica no Anexo V
- Lucro Presumido: presunção de 32% para IRPJ (15% + adicional de 10% sobre o que passar de R$ 240 mil/ano) e CSLL (9%); PIS/Cofins 3,65%; ISS de 5%; INSS patronal de 20% sobre a folha (sem RAT e terceiros)
- Receita estável: a RBT12 é igual ao faturamento anual
Tabela Comparativa — Simples Nacional X Lucro Presumido
| Faturamento anual | Fator R | Simples Nacional (Anexo V) | Lucro Presumido | Observação |
|---|---|---|---|---|
| R$ 300.000 | 17,3% | R$ 49.500 (16,50%) | R$ 58.590 | Simples mais barato |
| R$ 600.000 | 8,6% | R$ 107.100 (17,85%) | R$ 107.580 | Praticamente empate |
| R$ 900.000 | 5,8% | R$ 167.400 (18,60%) | R$ 161.370 | Lucro Presumido mais barato |
| R$ 1.200.000 | 4,3% | R$ 228.900 (19,08%) | R$ 219.960 | Lucro Presumido mais barato |
| R$ 1.500.000 | 3,5% | R$ 290.400 (19,36%) | R$ 278.550 | Lucro Presumido mais barato |
Análise Rápida:
Com folha baixa, a empresa cai no Anexo V e o Simples só sai mais barato na faixa de R$ 300 mil. Em R$ 600 mil há praticamente empate, e a partir de R$ 900 mil o Lucro Presumido fica mais barato. O resultado muda muito com o ISS do município (com ISS de 2%, o Lucro Presumido já empata em R$ 300 mil: R$ 49.590 x R$ 49.500) e com a folha: se a folha com pró-labore chegar a 28% do faturamento, a empresa vai para o Anexo III (R$ 24.240 em R$ 300 mil; R$ 63.360 em R$ 600 mil; R$ 108.360 em R$ 900 mil), e o Simples volta a ser vantajoso. Por isso, faça a simulação com os números reais da empresa.
Então, sempre considere custos operacionais, folha e despesas dedutíveis antes de decidir.
Tabela Comparativa — Simples Nacional X Lucro Real
| Critério | Simples Nacional | Lucro Real |
|---|---|---|
| Público-alvo | Microempresas (ME) e Empresas de Pequeno Porte (EPP) | Empresas médias e grandes ou obrigadas por lei |
| Limite de Faturamento | Até R$ 4,8 milhões/ano | Sem limite de faturamento |
| Forma de Tributação | Percentual sobre o faturamento | Percentual sobre o lucro efetivo |
| Guia de Pagamento | Única guia (DAS) | Várias guias separadas (IRPJ, CSLL, PIS, COFINS, ICMS/ISS etc.) |
| Burocracia | Baixa | Alta |
| Complexidade Contábil | Simples | Elevada, exige contabilidade detalhada |
| Cálculo de Impostos | Baseado na Receita Bruta (RBT12 e anexos) | Baseado no lucro contábil ajustado |
| Vantagem Principal | Facilidade e menor carga para pequenos negócios | Pode reduzir impostos quando o lucro é baixo |
| Desvantagem Principal | Limite de faturamento e nem sempre é o mais barato | Alto custo contábil e maior controle fiscal |
| Crédito de Impostos (ICMS/IPI) | Limitado ou inexistente | Permitido, favorece indústrias e atacadistas |
| Indicado Para | Pequenos comércios e prestadores de serviço | Empresas com margens pequenas ou prejuízo |
| Risco Tributário | Menor | Maior fiscalização e obrigações acessórias |
Resumo Prático:
O Simples Nacional é melhor para quem fatura menos, quer menos burocracia e previsibilidade de impostos. Por sua vez, o Lucro Real é melhor para empresas com lucro reduzido, prejuízo ou muitos créditos fiscais, mesmo com maior complexidade.
DEPOIMENTOS DE CLIENTES
Quem simplificou a rotina, recomenda!
Veja como contadores estão transformando a gestão do Simples Nacional.
1
/
5
Use as setas para assistir a outros depoimentos.
Tenha os seguintes benefícios:
✓
Mais produtividade
✓
Menos complexidade
✓
Apuração Inteligente
✓
PGDAS sem complicação
✓
Contabilidade mais simples
✓
Tributação mais segura
TESTE GRÁTIS
Conheça a é-Simples
Preencha seus dados e descubra como simplificar a rotina do seu escritório.
Vale a pena optar pelo Simples Nacional em 2026?
Sem dúvida, optar pelo Simples Nacional em 2026 pode ser uma boa ideia para empresas pequenas e médias. Porque ele simplifica o pagamento de impostos, juntando vários tributos em uma única guia e, muitas vezes, com alíquotas menores.
Porém, nem sempre é a melhor escolha: empresas com lucro alto ou poucos funcionários podem acabar pagando mais do que em outros regimes.
Então, vale analisar seu faturamento, despesas e tipo de atividade antes de decidir.
Quando pode não valer a pena?
- Empresas com alto lucro e poucos funcionários
- No Simples, alguns impostos (como INSS do dono) são pagos de forma fixa, independentemente do lucro;
- Se a empresa lucra muito mas tem poucos funcionários, o imposto proporcional pode acabar sendo mais alto do que se estivesse em outro regime, como Lucro Presumido ou Lucro Real;
- Por exemplo: um escritório de consultoria com 2 funcionários e faturamento alto pode pagar mais no Simples do que no Lucro Presumido.
- Indústrias que dependem de crédito de impostos
- Empresas que compram matéria-prima e insumos para revender podem abater ICMS ou IPI;
- No Simples Nacional, esses créditos não podem ser usados, o que pode aumentar o custo tributário;
- Como exemplo: uma fábrica que compra R$ 100 mil em insumos e poderia abater R$ 18 mil de ICMS não consegue isso no Simples.
- Faturamento próximo do teto anual
- O limite do Simples em 2026 é R$ 4,8 milhões;
- Se a empresa fatura próximo desse valor, o imposto pode aumentar rapidamente com a progressão das alíquotas, e existe risco de desenquadramento, obrigando a migração para outro regime;
- Assim: uma empresa que fatura R$ 4,5 milhões e cresce 15% pode acabar saindo do Simples no ano seguinte e pagar impostos maiores.
Conclusão
O Simples Nacional continua sendo vantajoso para micro e pequenas empresas, principalmente para quem busca simplicidade, redução de burocracia e menor carga tributária.
Por outro lado, empresas com faturamento elevado, margens baixas, clientes que exigem créditos fiscais ou atividades específicas podem se beneficiar mais de outros regimes, como Lucro Presumido ou Lucro Real.
O ponto central em 2026 é o planejamento tributário: avaliar faturamento, tipo de atividade, folha de pagamento e custos, preferencialmente com um contador, para escolher o regime mais econômico e evitar surpresas fiscais.
A é-Simples Auditoria tem uma equipe especializada para te ajudar, nos contate!
Leonel Monteiro Duarte é contador (CRC 018910/O-6) e fundador da é-Simples Auditoria Eletrônica, especialista em Simples Nacional, recuperação de tributos e Reforma Tributária para escritórios contábeis.